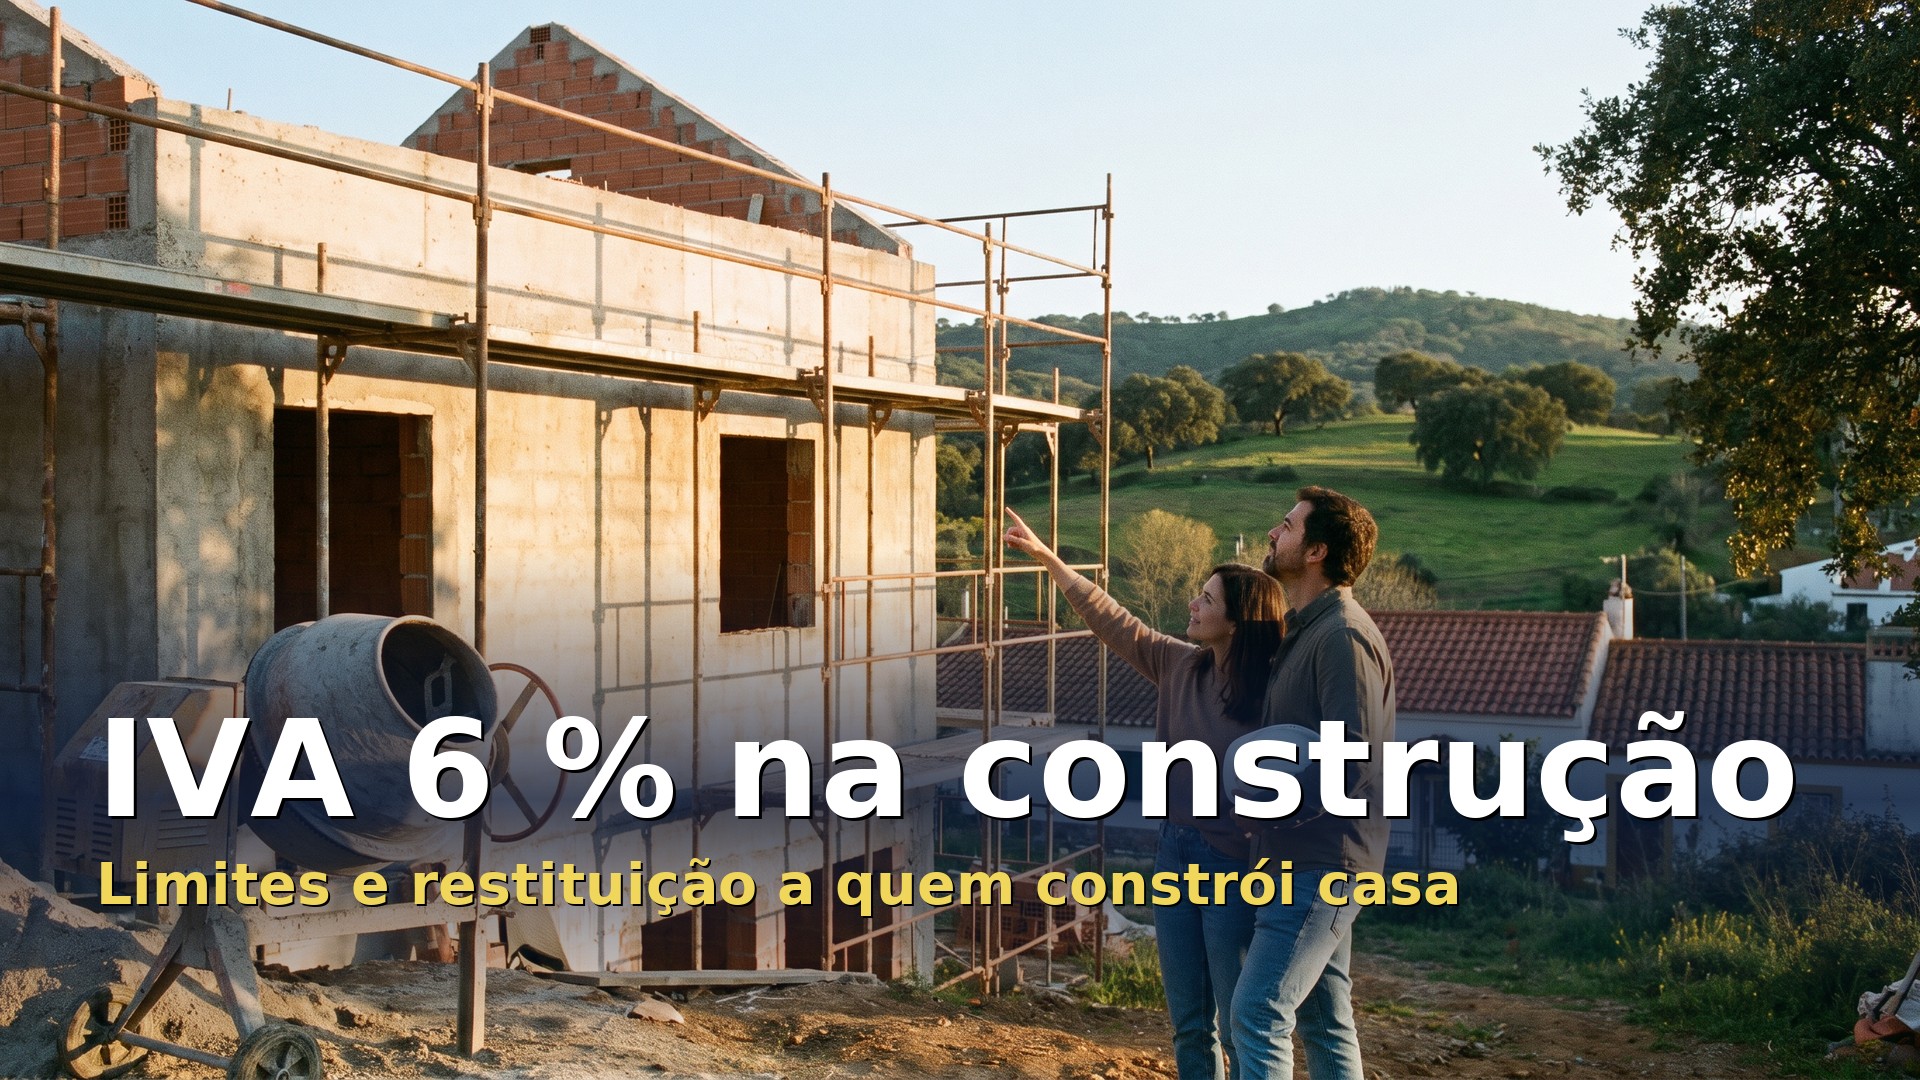
Desde 1 de julho de 2026, as obras de construção ou reabilitação de casas para vender como habitação própria e permanente ou para arrendar para habitação pagam IVA a 6 % em vez de 23 % (no Continente), se o preço não passar de 660.982 € ou a renda de 2.300 € por mês e o processo na câmara tiver começado entre 25 de setembro de 2025 e 31 de dezembro de 2029. Quem constrói de raiz a própria casa para habitação própria e permanente paga 23 %, mas pode pedir às Finanças a diferença, se o valor não passar dos mesmos 660.982 €. E hoje, em As Tuas Ajudas, explicamos-te a quem se aplica este incentivo fiscal à habitação e como pedir a restituição.
Índice
O que é o IVA a 6 % na construção e desde quando se aplica
O IVA a 6 % na construção é uma taxa reduzida temporária criada por um decreto-lei de maio de 2026. Aplica-se às empreitadas de construção ou reabilitação de casas que se destinam a ser vendidas para habitação própria e permanente de quem compra ou a ser arrendadas exclusivamente para habitação.
A taxa reduzida produz efeitos desde 1 de julho de 2026. Pode aplicar-se desde 1 de janeiro de 2026 se o empreiteiro e o dono da obra optarem ambos por isso. Fica em vigor até 31 de dezembro de 2032.
Não basta a obra ser recente. Só entram as obras cujo processo na câmara começou entre 25 de setembro de 2025 e 31 de dezembro de 2029 e cujo IVA seja exigível a partir de 1 de janeiro de 2026.
O início do processo é o pedido de licenciamento, a comunicação prévia ou, nas obras isentas de controlo prévio, a informação sobre o início dos trabalhos. Se precisas de perceber que obras pedem licença, o Simplex urbanístico mudou essas regras.
A taxa de 6 % não depende de nenhum pedido às Finanças: o empreiteiro fatura a empreitada com IVA a 6 %.
Se o dono da obra for uma empresa sujeita a IVA (por exemplo, um promotor imobiliário), o empreiteiro fatura sem IVA, com a menção «IVA – autoliquidação», e é o dono da obra que liquida o IVA à taxa de 6 %.
Que casas têm IVA a 6 %: os limites de preço e de renda
A taxa reduzida só vale para casas de preço moderado. Em 2026, o preço de venda não pode passar de 660.982 €, o limite superior do 2.º escalão da tabela do IMT Jovem. A renda mensal não pode passar de 2.300 €, ou seja, 2,5 vezes o salário mínimo de 2026 (920 €). Os dois limites podem ser atualizados pelo Governo.
Para comparar com o limite conta o valor total pago pela casa, incluindo os equipamentos ligados ao imóvel com carácter permanente e os serviços que o valorizem, mesmo que sejam faturados à parte. Numa compra em compropriedade, ou com vários inquilinos, o limite aplica-se ao valor total, não à parte de cada um.
Destino da casa
Limite em 2026
Prazo depois do título de utilização
Venda para habitação própria e permanente do comprador
Preço até 660.982 €
Venda em 24 meses, no máximo
Arrendamento exclusivamente habitacional
Renda até 2.300 € por mês
1.º contrato em 24 meses, no máximo, e casa arrendada pelo menos 36 meses nos primeiros cinco anos
A taxa abrange também a reabilitação de casas para venda como habitação própria e permanente ou para arrendamento, dentro dos mesmos limites de preço e renda, esteja ou não a casa numa ARU (numa ARU, a reabilitação tem ainda uma via própria, sem limite de preço).
A taxa reduzida não se aplica a qualquer casa nova: ficam de fora uma casa para venda acima de 660.982 €, uma casa vendida sem aplicação das taxas de IMT de habitação própria e permanente (por exemplo, como habitação secundária) e um imóvel que não se destine exclusivamente a arrendamento habitacional.
Casa para vender: as condições da venda
A casa tem de ser vendida para habitação própria e permanente do comprador. A venda tem de ocorrer no prazo máximo de 24 meses a contar da emissão da documentação relativa ao início de utilização (normalmente a licença de utilização). O título de aquisição, por exemplo a escritura, tem de mencionar expressamente a aplicação desta taxa reduzida.
Num prédio em propriedade horizontal, a taxa reduzida só se aplica à parte da empreitada proporcional à área das frações que cumprem as condições. Se a casa for comprada em compropriedade ou em comunhão, a taxa reduzida só se aplica quando todos os comproprietários e proprietários em comunhão declaram no título de aquisição que a casa é para habitação própria e permanente.
Casa para arrendar: as condições do arrendamento
O arrendamento tem de ser isento de IVA e os contratos têm de ser comunicados às Finanças, entre outras condições. O primeiro contrato tem de entrar em vigor em 24 meses e a casa tem de estar arrendada para habitação pelo menos 36 meses, seguidos ou interpolados, nos primeiros cinco anos.
O contrato não pode permitir subarrendar por uma renda acima de 2.300 € por mês. Estes limites de renda são os mesmos da renda moderada, que também baixa o IRS dos senhorios.
Se uma condição falhar
Se falhar alguma condição do lado de quem vende ou arrenda (por exemplo, a venda fora do prazo de 24 meses ou a falta de menção no título), o sujeito passivo, em regra o empreiteiro que faturou, tem de regularizar o IVA em falta a favor do Estado, com juros compensatórios e, consoante o caso, outras penalidades.
Comprar uma casa nova com IVA a 6 %: o que tens de cumprir
Quem compra não paga o IVA da obra diretamente: o efeito chega pelo preço, que é o que conta para saberes quanto dinheiro precisas para comprar casa. Ainda assim, há regras para ti.
Tens de afetar a casa a habitação própria e permanente, com o teu domicílio fiscal lá, no prazo de seis meses a contar da compra, e mantê-la só como tua habitação própria e permanente nos 12 meses seguintes.
Se não cumprires os seis meses ou os 12 meses, a obra mantém o IVA a 6 % e o sujeito passivo não tem de regularizar nada. Quem paga és tu: um agravamento do IMT de 10 % sobre o valor tributável. Esse agravamento não se aplica quando a falha resulta de circunstâncias excecionais previstas na lei do IRS.
Importante
O IVA a 6 % na obra não dispensa o IMT na compra: a compra paga IMT segundo as regras próprias desse imposto, e a aquisição tem de ser feita com as taxas de IMT para habitação própria e permanente. Se não cumprires os prazos para lá morar, a penalização recai sobre ti, não sobre o vendedor, salvo circunstâncias excecionais.
Construir a tua própria casa: a restituição do IVA
Se és um particular e contratas a construção da tua casa para habitação própria e permanente, a obra não entra na taxa de 6 % (a casa não é para venda nem para arrendamento) e o empreiteiro fatura com IVA à taxa normal de 23 %.
Nesse caso podes pedir às Finanças a restituição parcial do IVA: a diferença entre o IVA que pagaste à taxa normal e o que resultaria da taxa reduzida. Num exemplo meramente ilustrativo, numa empreitada de 200.000 € sem IVA pagas 46.000 € de IVA a 23 %; a 6 % seriam 12.000 €, e a restituição pode chegar a 34.000 €.
💰 Além do IVA da obra, há apoios à habitação que podem baixar o custo da tua casa: simula os que se ajustam ao teu caso 🔍✨
A restituição é só para pessoas singulares que contratem a empreitada fora de uma atividade empresarial ou profissional, com IVA exigível até 31 de dezembro de 2032. Aplica-se a obras cujo processo na câmara começou entre 25 de setembro de 2025 e 31 de dezembro de 2029 e cujo IVA seja exigível a partir de 1 de janeiro de 2026.
Atenção
A restituição só vale para construção nova ou para demolição total seguida de construção nova. As obras de reabilitação e de remodelação da tua casa ficam de fora desta restituição: para essas, há as outras vias do IVA a 6 % para obras, cada uma com regras próprias.
Que condições tens de cumprir para a restituição
O valor patrimonial do imóvel ou, se for maior, o valor de aquisição do terreno mais os custos de construção sem IVA não pode passar de 660.982 €. Nos custos contam os equipamentos ligados à casa com carácter permanente e os serviços que a valorizem.
Se recebeste o terreno por doação ou herança, conta o valor considerado para o Imposto do Selo ou, se não houver selo a pagar, o valor que serviria de base à liquidação.
Só dá restituição o IVA das empreitadas de construção faturado à taxa normal em faturas comunicadas à Autoridade Tributária e Aduaneira (AT), que podes acompanhar no e-fatura. Os materiais comprados à parte não dão restituição, mas contam para o limite de 660.982 €.
Tens ainda de afetar a casa a habitação própria e permanente (domicílio fiscal) no prazo de seis meses a contar da emissão da documentação relativa ao início de utilização. Depois, mantém-na assim pelo menos 12 meses, salvo circunstâncias excecionais.
Como pedir a restituição do IVA da tua casa
O pedido de restituição é entregue exclusivamente por via eletrónica à AT, no Portal das Finanças (pesquisa «restituições» e opção «Restituições Outros Regimes IVA»). O prazo é de 12 meses após a emissão da documentação relativa ao início de utilização.
Se a documentação relativa ao início de utilização da casa foi emitida no 1.º semestre de 2026, só podes entregar o pedido a partir de 1 de outubro de 2026, e os 12 meses para o entregar contam desde essa data. Podes corrigir o pedido por tua iniciativa dentro do mesmo prazo.
Que documentos juntas ao pedido
O pedido leva estes elementos:
a identificação do imóvel;
a identificação de todos os comproprietários e da quota de cada um;
o contrato ou contratos de empreitada, por escrito;
o título de utilização;
o comprovativo do valor do terreno;
as faturas de todos os custos de construção, incluindo os que não dão restituição;
a data e o tipo de iniciativa procedimental na câmara, com o respetivo comprovativo.
Tens de guardar os documentos durante cinco anos. A AT tem até 150 dias, a contar da receção do pedido devidamente instruído, para pagar a restituição.
A AT só paga por transferência bancária para o IBAN que conste da sua base de dados, por isso confirma que o teu está atualizado no Portal das Finanças antes de entregares o pedido.
Se deixares de cumprir uma condição, a AT pode corrigir o valor restituído no prazo de quatro anos, contados do termo do prazo legal para cumprires essa condição, e emitir uma liquidação adicional (com juros compensatórios, se forem devidos).
Antes de assinar com o empreiteiro
Pede um contrato de empreitada escrito e faturas separadas da obra e dos materiais que compres tu. Guarda também o comprovativo da data em que deste entrada do processo na câmara: são estes papéis que o pedido de restituição exige.
Obras numa casa que já existe: as outras vias do IVA a 6 %
O regime novo não substitui as regras que já existiam para obras. As empreitadas de reabilitação de edifícios situados numa Área de Reabilitação Urbana (ARU) delimitada pagam IVA a 6 %, sem limite de preço. A construção de edifícios novos numa ARU fica de fora desta via (só se incluem equipamentos de utilização coletiva de natureza pública).
Fora de uma ARU, as empreitadas de beneficiação, remodelação, renovação, restauro, reparação ou conservação de imóveis afetos à habitação também têm IVA a 6 %, com uma regra para os materiais:
se os materiais não passam de 20 % do valor global, os 6 % aplicam-se a tudo;
se passam dos 20 % e a fatura separa os materiais da mão de obra, os 6 % aplicam-se só à mão de obra;
se passam dos 20 % e a fatura tem preço global, aplica-se a taxa normal a tudo.
Esta via não cobre ampliações nem reconstruções, e os materiais que compres tu diretamente pagam IVA à taxa normal. Também ficam de fora a limpeza, a manutenção de espaços verdes e as obras em piscinas, saunas, campos de ténis, golfe ou minigolfe.
A taxa reduzida na construção nos Açores e na Madeira
Nos Açores e na Madeira, o IVA reduzido destas obras aplica-se com a taxa reduzida de IVA em vigor em cada região (atualmente 4 %). Confirma nas Finanças regionais antes de contares com um valor concreto.
Os limites de 660.982 € (preço) e de 2.300 € por mês (renda) são os que o decreto-lei define para o Continente. Se o imóvel fica nos Açores ou na Madeira, confirma junto das Finanças qual o limite aplicável, porque a tabela de IMT das regiões autónomas é diferente.
Outras perguntas frequentes
📅Uma obra com licença pedida antes de 25 de setembro de 2025 pode ter IVA a 6 %?
Pelo regime novo, não. O que conta é a data em que o processo da obra deu entrada na câmara, que tem de ficar entre 25 de setembro de 2025 e 31 de dezembro de 2029, e o IVA tem de ser exigível a partir de 1 de janeiro de 2026. Se for uma reabilitação, podes ainda ter 6 % pelas regras das ARU ou das obras em casas de habitação, cada uma com condições próprias.
👫Se comprar a casa com o meu companheiro, mantém-se o IVA a 6 %?
Sim, desde que todos os compradores declarem na escritura que a casa é para habitação própria e permanente de todos. Se só um deles o declarar, perde-se a taxa reduzida e o sujeito passivo, em regra o empreiteiro que faturou, tem de regularizar o IVA. Se todos o declararem mas um deles não mudar o domicílio fiscal para a casa, a obra mantém o IVA a 6 % e esse comprador paga o agravamento de 10 % do IMT. Para o limite de 660.982 € conta o preço total da casa, não a parte de cada um.
🧱Os materiais que compro à parte entram na restituição do IVA?
Não. A restituição só cobre o IVA da empreitada de construção. O valor desses materiais soma-se ainda assim ao custo da casa para ver se ficas abaixo dos 660.982 €, por isso pede faturas separadas da obra e dos materiais.
🏢Comprei a casa a um promotor: tenho de pedir alguma coisa às Finanças para ter IVA a 6 %?
Não. A taxa reduzida aplica-se na fatura da obra (ou, com autoliquidação, pelo promotor), sem nenhum pedido às Finanças. Do teu lado, confirma que a escritura menciona a taxa reduzida, muda o domicílio fiscal para a casa nos seis meses seguintes à compra e mantém-na como habitação própria e permanente nos 12 meses seguintes, para evitar o agravamento de 10 % do IMT.
Jornalista especializado em apoios e subsídios. Português, licenciado em Jornalismo, trabalhou como redator na Europa Press e no El Español (Omicrono e El Androide Libre), onde assinava como Alex Branco. Escreve sobre apoios e prestações sociais no site irmão espanhol Tus Ayudas desde 2025 e agora também em As Tuas Ajudas, onde confirma cada valor e cada prazo em fontes oficiais: Diário da República, Segurança Social e IEFP.
Partilhe este artigo com quem precise de ler isto: