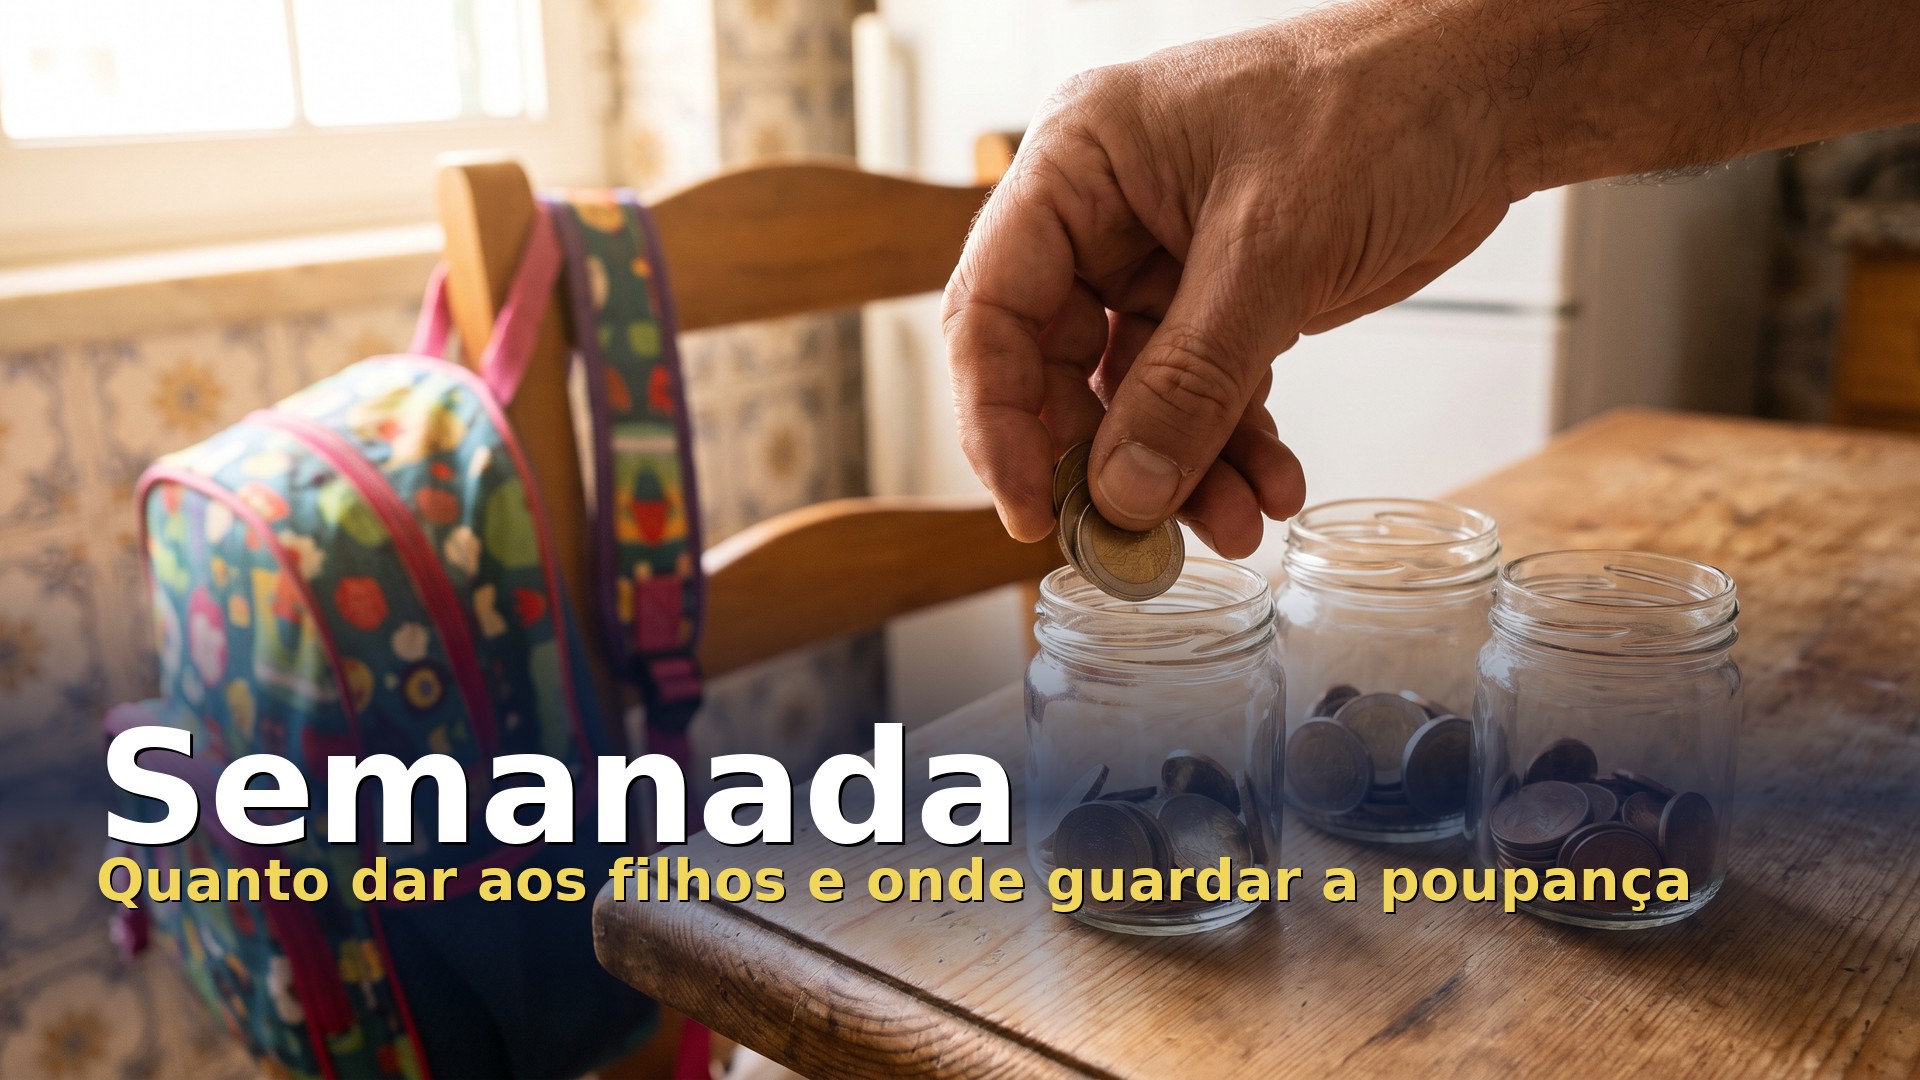
A semanada é o dinheiro que dás aos teus filhos todas as semanas, e cada família decide quanto dar, consoante a idade e o que esse dinheiro tem de pagar. A semanada funciona melhor nos primeiros anos e a mesada quando o filho já consegue planear o mês. Para o orçamento, contam também os apoios à família pagos pela Segurança Social. E hoje, em As Tuas Ajudas, explicamos-te quanto dar por idade, como organizar a semanada e onde guardar o que os teus filhos poupam.
Índice
Semanada ou mesada: qual a diferença e qual escolher
A diferença está no ritmo. A semanada é um valor entregue uma vez por semana e a mesada é entregue uma vez por mês. O dinheiro pode ser o mesmo; muda o tempo que o teu filho tem de o fazer durar.
Para uma criança pequena, uma semana já é muito tempo. Se gastar tudo na segunda-feira, espera poucos dias pela entrega seguinte e percebe depressa a consequência. Com a mesada, o mesmo erro custa quase um mês, e isso pede uma capacidade de planear que costuma chegar mais tarde.
Por isso, muitas famílias começam com semanada e passam a uma mesada com regras quando o filho já distribui o dinheiro pela semana sem ajuda. Não há uma idade certa para a mudança: um bom sinal é o teu filho chegar ao fim de várias semanas seguidas com dinheiro e sem pedir adiantamentos.
A partir de que idade dar semanada
Uma boa altura para começar é por volta dos 5 ou 6 anos, quando a criança já reconhece moedas, faz contas simples e percebe que o dinheiro acaba quando é gasto. Não há uma idade fixada por lei: é uma referência, não uma regra.
Mais do que a idade, conta a maturidade. Se o teu filho ainda não consegue esperar uns dias por uma compra, é cedo para lhe entregar dinheiro todas as semanas. Antes disso, o contacto com o dinheiro pode fazer-se nas compras do supermercado, a comparar preços em conjunto, ou com algumas moedas num mealheiro.
A escola também ajuda. O Referencial de Educação Financeira, do Plano Nacional de Formação Financeira, abrange desde a educação pré-escolar, e as ideias que a criança aprende nas aulas ganham sentido quando tem um valor seu para gerir em casa.
Quanto dar de semanada por idade
Não há um valor certo: a tabela abaixo usa como exemplo 0,50 € por semana por cada ano de idade, mas o primeiro passo é decidir o que vai pagar a semanada, e só depois o valor. Nos primeiros anos, cobre pequenos desejos, como cromos, um lanche diferente ou um brinquedo barato.
As despesas necessárias, como as refeições, os transportes, o material escolar ou a roupa, continuam a cargo dos pais. Se mais tarde a mesada passar a incluir alguma dessas despesas, por exemplo os lanches da escola, o valor tem de subir na mesma medida e as regras ficam claras desde o início.
Um ponto de partida que podes ajustar
Uma ideia simples, que cada família adapta ao seu orçamento, é dar 0,50 € por semana por cada ano de idade. Não é um valor oficial: é apenas uma regra prática. Num exemplo meramente ilustrativo, a conta dá estes valores:
Idade
Semanada (0,50 € por ano de idade)
Equivalente a um mês (4 semanas)
6 anos
3 € por semana
12 € por mês
8 anos
4 € por semana
16 € por mês
10 anos
5 € por semana
20 € por mês
12 anos
6 € por semana
24 € por mês
A coluna do mês serve para comparar quando passares à mesada: um mês tem um pouco mais de quatro semanas, por isso podes arredondar para cima. Se o orçamento da casa estiver apertado, mesmo com o abono de família a ajudar, um valor mais baixo cumpre a mesma função, porque o que ensina é a regularidade e não o montante.
Como organizar a semanada para os teus filhos aprenderem a poupar
A semanada só ensina se for previsível. Escolhe um dia fixo, entrega sempre o mesmo valor e combina antes o que fica a cargo do teu filho. Se pagares todas as compras que ele pede, mesmo depois de a semanada acabar, a lição perde-se.
Ajuda muito separar o dinheiro em três partes: uma para gastar, outra para poupar e outra para um objetivo maior, como um jogo ou uma bicicleta. Três frascos transparentes chegam: a criança vê o dinheiro crescer.
Antes de começar
Combina as regras em conjunto e escreve-as num papel: o dia da entrega, o valor, o que a semanada paga e o que acontece se acabar antes do tempo. Rever as regras a cada aniversário evita discussões sobre aumentos.
À medida que os filhos crescem, podes dar-lhes mais responsabilidade, como gerir a mesada com o dinheiro do lanche incluído. Mostrar-lhes quanto pesam no orçamento da casa a luz, a comida ou a renda, e como o custo de vida mexe nessas contas, ajuda a dar perspetiva ao valor que recebem.
Os apoios que ajudam a pagar as despesas dos filhos
Não conhecemos nenhum apoio público criado especificamente para pagar a semanada ou a mesada. Mas há prestações que aliviam as despesas com os filhos e libertam parte do orçamento. A principal é o abono de família, uma prestação mensal da Segurança Social cujo valor depende do escalão de rendimentos do agregado familiar e da idade da criança.
Em 2026, no 1.º escalão, o abono é de 190,98 € por mês até aos 36 meses e de 75,13 € por mês depois dessa idade. Pode ser pago até aos 16 anos e, se o jovem continuar a estudar, até aos 18, 21 ou 24 anos, conforme o nível de ensino; nos jovens com deficiência, os limites são mais altos. Para saberes em que escalão ficas, vê como se calcula o abono de família.
Nas famílias monoparentais, o abono tem uma majoração de 50 % nos 1.º a 3.º escalões e, no 4.º, só até aos 6 anos da criança. Quem tem vários filhos encontra os restantes apoios no guia da família numerosa.
💰 Além do abono, há outros apoios para famílias com filhos. Simula e percebe quais se podem aplicar ao teu caso 🔍✨
Nas famílias do 1.º escalão do abono, as crianças e jovens podem receber também a Garantia para a Infância. Em 2026, o valor de referência é de 1.528 € por ano (127,33 € por mês), e o complemento paga a diferença entre esse valor e o abono de família. Se o abono já chegar a esse valor, não há complemento a receber. Repara que os limites de idade não são os mesmos: a Garantia para a Infância é só para menores de 18 anos, enquanto o abono pode continuar até aos 24 conforme os estudos.
A Garantia para a Infância é atribuída automaticamente pela Segurança Social a quem cumpre as condições: não precisas de fazer nenhum pedido.
Dedução no IRS e apoios na escola
No IRS, cada dependente dá direito a uma dedução à coleta de 600 €. No IRS dos rendimentos de 2025, esse valor sobe para 726 € por dependente até aos 3 anos e para 900 € a partir do segundo dependente com 6 anos ou menos, com a idade contada a 31 de dezembro.
Na escola, os alunos de famílias com rendimentos mais baixos podem ter apoio da Ação Social Escolar nas refeições e no material; as condições confirmam-se na própria escola. Vale a pena ver também o programa MEGA dos manuais escolares.
Nos transportes, os jovens até aos 23 anos inclusive, estudantes ou não, podem pedir o passe gratuito para jovens, e o cartão de cidadão serve para provar a idade. Para um adolescente que já gere a mesada, é uma despesa que deixa de pesar.
Onde guardar o dinheiro que os teus filhos poupam
Enquanto as quantias são pequenas, o mealheiro chega. Quando a poupança cresce, por exemplo com o dinheiro dos aniversários, faz sentido pô-la a render em nome do teu filho. Os pais, como representantes legais, podem abrir uma conta bancária em nome de um filho menor e movimentá-la por ele.
Os depósitos estão protegidos pelo Fundo de Garantia de Depósitos até 100.000 € por depositante e por instituição. Muitos bancos têm também cartões de débito associados à conta de um menor; a idade mínima e as condições são definidas por cada banco e exigem a autorização dos pais.
Certificados de Aforro em nome dos filhos
Os Certificados de Aforro são outra opção. Só podem ter conta aforro as pessoas singulares com NIF português, e cada pessoa só pode ter uma. A conta de um menor é aberta e movimentada pelos representantes legais até aos 18 anos, e não é possível indicar outro movimentador.
Na Série F, a subscrição mínima é de 10 unidades (10 €), mas a conta aforro tem de ter pelo menos 100 unidades da série. O prazo é de 15 anos e a taxa de juro soma a taxa base, ligada à Euribor a três meses e com um teto de 2,5 %, a um prémio de permanência.
Atenção
Em termos gerais, os juros dos depósitos e dos Certificados de Aforro pagam IRS por retenção na fonte à taxa liberatória de 28 %, com opção de englobamento. As condições de cada conta bancária para menores variam de banco para banco: confirma custos e regras antes de abrir.
Se o objetivo for de longo prazo, como os estudos, compara as alternativas no nosso guia sobre investir as poupanças. E envolve o teu filho na escolha: ver os juros a somar ao que poupou é, muitas vezes, a melhor aula de finanças.
Outras perguntas frequentes
🧹 A semanada deve depender das tarefas de casa?
Depende do que queres ensinar. Uma opção é separar as duas coisas: a semanada é para aprender a gerir dinheiro e as tarefas fazem-se por fazer parte da casa. Se quiseres premiar um esforço extra, combina um valor à parte, para que a semanada base nunca fique em dúvida.
🏦 Posso dar a semanada por transferência ou cartão?
Sim, se o teu filho tiver uma conta à ordem com cartão de débito associado. A idade mínima e as condições dependem de cada banco e é sempre precisa a autorização dos pais. Nos primeiros anos, o dinheiro em moedas ajuda a criança a perceber quanto está a gastar.
👧 Os irmãos devem receber a mesma semanada?
Não tem de ser igual. Faz sentido o valor acompanhar a idade e as responsabilidades de cada um, e o mais velho receber mais porque paga mais coisas. Explica a regra aos dois desde o início e diz ao mais novo quando é que o valor dele sobe.
🚫 Posso cortar a semanada como castigo?
Podes, mas tira-lhe força como ferramenta de educação financeira. Se a semanada aparece e desaparece conforme o comportamento, a criança deixa de conseguir planear. Por isso, pode compensar escolher outras consequências e manter a semanada estável, como um rendimento com que o filho pode contar.
Jornalista especializado em apoios e subsídios. Português, licenciado em Jornalismo, trabalhou como redator na Europa Press e no El Español (Omicrono e El Androide Libre), onde assinava como Alex Branco. Escreve sobre apoios e prestações sociais no site irmão espanhol Tus Ayudas desde 2025 e agora também em As Tuas Ajudas, onde confirma cada valor e cada prazo em fontes oficiais: Diário da República, Segurança Social e IEFP.
Partilhe este artigo com quem precise de ler isto: