Se recebes rendas e as declaras na categoria F do IRS, tens de emitir recibo de renda eletrónico no Portal das Finanças, depois de comunicares o contrato às Finanças. Mas nem toda a gente está obrigada: há senhorios dispensados, e esses têm, em vez disso, outra obrigação. Quem está dispensado não fica sem obrigações: entrega, no lugar do recibo, a declaração modelo 44. E não emitir o recibo quando é devido custa a partir de 150 €. Tudo se resolve no Portal das Finanças, depois de comunicares o contrato de arrendamento à Autoridade Tributária.
Índice
Quem tem de emitir recibo de renda eletrónico?
Estão obrigados os titulares de rendimentos da categoria F do IRS, ou seja quem recebe rendas, desde que não tenham optado por tributar esses rendimentos na categoria B. Se fizeste essa opção, o que emites é fatura ou fatura-recibo, como qualquer trabalhador independente, e não recibo de renda.
A obrigação também não se limita ao arrendamento clássico de uma casa. Tens de emitir recibo pelo subarrendamento, pelo aluguer de máquinas e mobiliário instalados no imóvel arrendado, pela cedência do uso do prédio para fins como publicidade e pela cedência do uso das partes comuns de um prédio em propriedade horizontal. Em todos estes casos os valores entram no teu IRS como rendimentos prediais, e contam para o escalão em que ficas segundo os escalões do IRS.
Quem está dispensado de emitir recibos de renda?
A dispensa não é uma exceção rara: abrange senhorios com 65 anos ou mais, contratos rurais e quem recebe rendas baixas sem caixa postal eletrónica. Se estás num destes casos, não tens de emitir recibo, mas passas a ter a obrigação de entregar o Modelo 44.
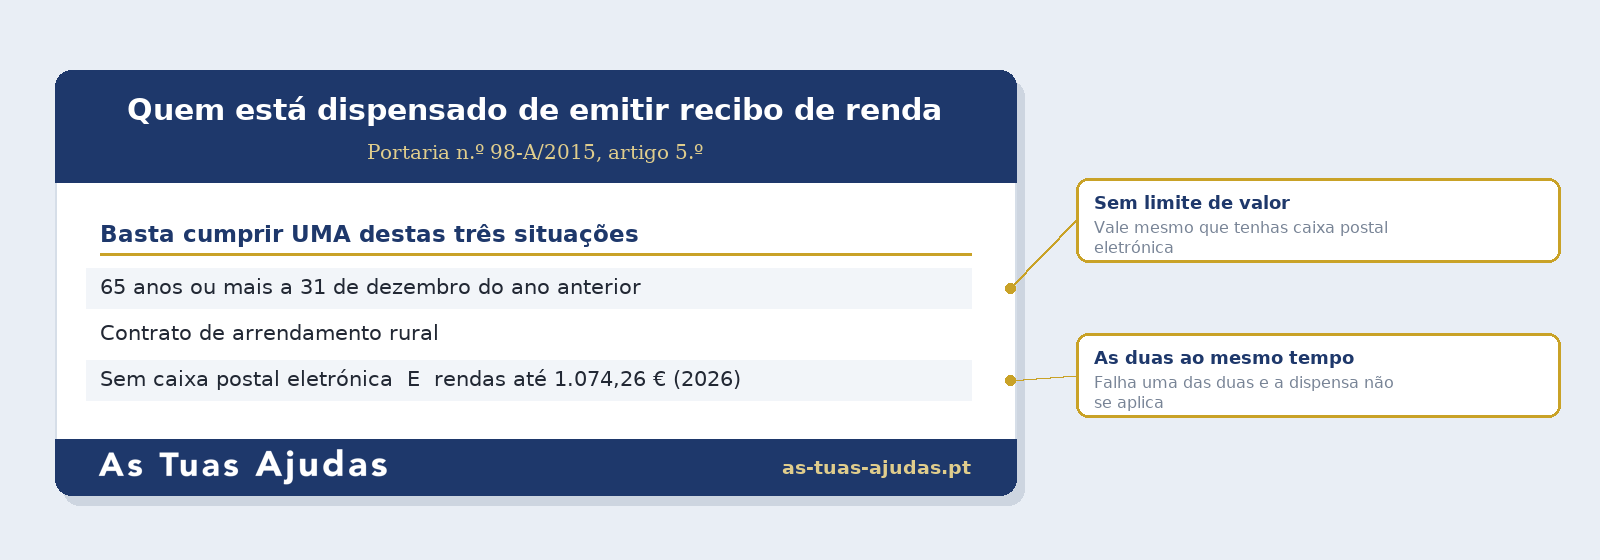
Há três situações de dispensa, e são independentes umas das outras: basta cumprires uma delas.
Idade: se a 31 de dezembro do ano anterior àquele a que respeitam as rendas já tinhas 65 anos ou mais. Esta dispensa não tem limite de valor e mantém-se mesmo que tenhas caixa postal eletrónica;
Arrendamento rural: as rendas de contratos abrangidos pelo Regime do Arrendamento Rural (Decreto-Lei n.º 294/2009);
Sem caixa postal e com rendas baixas, mas aqui as duas condições têm de se verificar ao mesmo tempo: não teres nem seres obrigado a ter caixa postal eletrónica, e não teres recebido no ano anterior rendas acima do dobro do IAS. Com o IAS de 2026 em 537,13 €, esse limite é de 1.074,26 € para as rendas de 2026. Como acompanha o IAS, o valor muda todos os anos: confirma o do ano a que respeitam as tuas rendas no teu comprovativo de rendimentos.
Repara no detalhe da terceira: se falha uma das duas condições, a dispensa não se aplica.
A dispensa é pessoal, não é do imóvel
Há outro pormenor que engana muita gente em heranças e em casas com vários proprietários: a dispensa é pessoal. Se o imóvel tem vários donos e só um tem 65 anos ou mais, os restantes continuam obrigados a emitir recibo pela sua quota-parte.
Mesmo dispensado podes optar por emitir recibo eletrónico. Atenção a uma consequência: a partir do primeiro recibo que emitires ficas sujeito às regras gerais e tens de emitir, nessa mesma data, os recibos dos meses anteriores desse ano.
Quem está dispensado entrega o Modelo 44
Estar dispensado não te liberta de comunicar as rendas às Finanças. Se não emites recibo eletrónico, tens de entregar a declaração anual de rendas, o Modelo 44, com as rendas recebidas no ano anterior.
O prazo é até ao fim de fevereiro de cada ano. Vais encontrar por aí, e até em páginas antigas da própria Autoridade Tributária, a indicação de que o prazo é janeiro: essa informação está desatualizada desde 2025. As rendas de arrendamento rural são a única exceção, porque essas não entram no Modelo 44.
Comunicar o contrato de arrendamento às Finanças
Na prática convém comunicares primeiro o contrato e emitires os recibos depois: é assim que os dados do contrato ficam associados a cada recibo. A comunicação faz-se com a declaração modelo 2 do Imposto do Selo.
O prazo é até ao fim do mês seguinte ao do início do arrendamento, e não da assinatura do contrato. Se assinas em março mas o arrendamento só começa em maio, o prazo conta a partir de maio. E não é só no início: também tens de entregar a modelo 2 quando o contrato for alterado, quando cessar e, no caso de contrato-promessa, quando entregares a casa ao inquilino.
Vai a “Serviços” > “Imóveis” > “Arrendamento” > “Contratos”;
Escolhe a opção “Comunicar Início”;
Preenche a modelo 2: identificação de todos os locadores e da quota-parte de cada um, identificação do inquilino, identificação matricial do imóvel, tipo e finalidade do contrato, data de início, valor e periodicidade da renda;
Confere os dados e submete a declaração.
Se houver mais do que um senhorio, basta que um entregue a modelo 2, desde que identifique nessa declaração todos os restantes. A identificação tem de constar da declaração, não apenas do contrato. Atenção a uma consequência: quem apresenta a declaração fica como sujeito passivo do imposto.
O Imposto do Selo do arrendamento
Ao submeteres a declaração, a Autoridade Tributária liquida o imposto na hora e emite logo um documento único de cobrança para pagares. O Imposto do Selo do arrendamento corresponde a 10% do valor de um mês de renda, é um pagamento único no início do contrato e volta a ser devido quando há aumento de renda por revisão de cláusulas contratuais. Não confundas com o Imposto do Selo de outras operações, que tem regras próprias. Quem paga é o senhorio, não o inquilino: a lei di-lo expressamente.
Paga-se no mesmo prazo da comunicação: até ao fim do mês seguinte ao do início do arrendamento. Se quiseres perceber melhor este imposto, vê o que é o Imposto do Selo.
Não há imposto a pagar nos contratos de arrendamento habitacional enquadrados no Programa de Apoio ao Arrendamento nem nos abrangidos por programas públicos de habitação das Regiões Autónomas. A isenção abrange também os contratos do arrendamento acessível, por isso confirma o enquadramento do teu antes de pagares. Estão ainda isentos, quando o encargo seja seu, o Estado, as regiões autónomas, as autarquias, as instituições de segurança social, as pessoas coletivas de utilidade pública e as IPSS.
Como emitir recibos de renda eletrónicos?
Com o contrato já comunicado, podes emitir os recibos das rendas, da caução e dos adiantamentos que o inquilino te pague.
Acede ao Portal das Finanças e autentica-te;
Vai a “Serviços” > “Imóveis” > “Arrendamento” > “Recibos de Renda”;
Clica em “Emitir Recibo de Renda”;
Na lista de contratos em que constas como locador, seleciona aquele para o qual queres emitir o recibo;
Preenche o recibo: o período a que respeita a renda, a data em que recebeste, o valor e se a importância é a título de renda, caução ou adiantamento. Se houver retenção de IRS, indica-a no campo próprio.
Importante
Se não encontrares estes menus, escreve “recibos de renda” na pesquisa do Portal das Finanças. O portal já foi reorganizado mais do que uma vez e há guias por aí, incluindo páginas antigas da própria Autoridade Tributária, que ainda indicam caminhos que deixaram de existir.
O recibo de renda é um documento de quitação: só se emite quando recebes efetivamente a renda, e é nesse momento que o deves emitir. Se o inquilino não pagou num mês, não emites recibo desse mês. E se a falta de pagamento se prolongar, isso tem consequências no próprio contrato de arrendamento.
A caução e os adiantamentos contam como rendimento predial e levam recibo. No recibo da caução indicas como datas a do início e a do fim do contrato. Desde 2020 também tens de emitir recibo pelos reembolsos de despesas que o inquilino te pague. Se mais tarde devolveres a caução, é o inquilino que te passa um recibo de quitação, e tu inscreves esse valor como despesa no anexo F do IRS.
Se arrendas ou vives numa casa arrendada, faz uma simulação gratuita e vê que apoios podem estar disponíveis para a tua situação.
Se o contrato de arrendamento for anterior a 1 de abril de 2015, antes de emitires o recibo tens de registar no Portal das Finanças os Elementos Mínimos do Contrato, que é o nome que verás no ecrã:
Identificação das partes no contrato;
Identificação matricial do imóvel;
Tipo de contrato;
Finalidade: habitacional permanente, habitacional não permanente ou não habitacional;
Data de início do contrato;
Valor da renda e a sua periodicidade.
É possível anular um recibo de renda?
Sim. Podes anular um recibo já emitido até ao fim do prazo de entrega da declaração de IRS modelo 3 do ano a que respeitam as rendas, prazo que podes confirmar na abertura do IRS.
Acede ao Portal das Finanças e autentica-te;
Vai a “Serviços” > “Imóveis” > “Arrendamento” > “Recibos de Renda”;
Clica em “Consultar Recibos” e localiza o recibo que queres anular;
Seleciona esse recibo e pede a anulação.
A anulação tem duas consequências que convém conheceres: o recibo deixa de servir como prova fiscal de pagamento, inclusive para justificar despesas, e a Autoridade Tributária avisa automaticamente a pessoa que constava do recibo como pagadora da renda.
Onde consultar os recibos já emitidos
Os recibos ficam disponíveis no Portal das Finanças, para o senhorio e para o inquilino, durante 4 anos, em “Serviços” > “Imóveis” > “Arrendamento” > “Recibos de Renda” > “Consultar Recibos”.
Os dos últimos dois anos aparecem de imediato; os mais antigos tens de os pedir no Portal. Não existe aplicação da Autoridade Tributária para emitir recibos de renda: faz-se apenas no Portal das Finanças. Não confundas com a app de gestão da atividade, que serve para os recibos verdes, que são outra coisa.
O que acontece se não emitir o recibo?
Não é uma formalidade sem consequências. A Autoridade Tributária cruza os dados e deteta a falta. São contraordenações fiscais, com coimas previstas no Regime Geral das Infrações Tributárias:
Não emitir o recibo, ou emiti-lo fora de prazo: coima de 150 € a 3.750 €;
Não comunicar o contrato, ou comunicá-lo fora de prazo: coima de 150 € a 3.750 €. O mesmo vale para o Modelo 44;
Não pagar o Imposto do Selo: aqui a coima depende do imposto em falta. Por negligência vai de 15% a metade do imposto em falta; havendo dolo, vai do valor do imposto ao seu dobro.
Antes de olhares para o valor máximo, há três fatores que alteram bastante o cálculo final. A negligência é sempre punível, mas quando a lei não distingue negligência de dolo o máximo desce para metade: nos dois primeiros casos, isso são 1.875 €. Se o senhorio for uma empresa e não um particular, os limites duplicam. E se regularizares por tua iniciativa, antes de haver auto de notícia, participação, denúncia ou inspeção, a coima reduz-se a 12,5% do mínimo legal, com o mínimo de 25 € fixado na lei; já dentro de uma inspeção, até ao fim do prazo de audição prévia, a redução é para metade do mínimo. Em qualquer dos casos tens de pagar nos 30 dias seguintes à notificação e regularizar a situação.
Se nos cinco anos anteriores não tiveste condenações por infrações tributárias nem beneficiaste de dispensa ou de redução de coima, a lei prevê que não te seja aplicada coima.
E o inquilino, o que ganha com o recibo?
Ao contrário do que acontece com os recibos verdes, a lei não obriga o inquilino a exigir o recibo de renda. Mas convém-lhe muito pedi-lo, e a razão é dinheiro.
Só as rendas comunicadas às Finanças pelo senhorio, através do recibo eletrónico ou do Modelo 44, contam para a dedução no IRS de 15% da renda da habitação permanente, até 800 € por ano, limite que sobe até 1.100 € para os rendimentos do primeiro escalão. Se o senhorio nada comunicar, a renda não aparece no IRS do inquilino e a dedução perde-se.
Se o senhorio não comunicar o contrato às Finanças, desde 2023 o próprio inquilino pode fazê-lo, através da Comunicação do Locatário ou Sublocatário. É facultativa, entrega-se no Portal das Finanças a partir do dia seguinte ao fim do prazo do senhorio, e tem de levar o contrato e os documentos que comprovem o que se comunica. Antes de chegar aí, vale a pena confirmar as datas da entrega do IRS.
Outras perguntas frequentes
🏠 Quem tem de emitir recibos de renda eletrónicos?
Quem recebe rendas e as declara na categoria F do IRS, desde que não tenha optado por tributá-las na categoria B. Nesse caso emite fatura ou fatura-recibo. A obrigação abrange também o subarrendamento, o aluguer de mobiliário instalado no imóvel e a cedência do uso das partes comuns.
👵 Quem está dispensado de emitir recibo de renda?
Quem tinha 65 anos ou mais a 31 de dezembro do ano anterior, as rendas de contratos de arrendamento rural, e quem não tem nem é obrigado a ter caixa postal eletrónica e ao mesmo tempo não recebeu no ano anterior rendas acima do dobro do IAS. A dispensa é pessoal: numa casa com vários donos só aproveita a quem cumpre a condição.
📄 Estou dispensado. Tenho de fazer alguma coisa?
Sim. Se não emites recibo eletrónico tens de entregar a declaração anual de rendas, o Modelo 44, até ao fim de fevereiro de cada ano, com as rendas recebidas no ano anterior. As rendas de arrendamento rural são a única exceção.
💶 Que coima arrisco se não emitir os recibos?
Não emitir o recibo, ou emiti-lo fora de prazo, é punido com coima de 150 € a 3.750 €. Se a falta for negligente o máximo desce para 1.875 €, e se regularizares por tua iniciativa antes de qualquer inspeção a coima reduz-se a 12,5% do mínimo legal.
Redatora especializada em apoios locais e conceitos administrativos. Foi redatora em As-Tuas-Ajudas.pt, onde escreveu sobre apoios e serviços do dia a dia até 2025.
Partilhe este artigo com quem precise de ler isto: