🤷♀️Quem pode beneficiar do IRS Jovem em 2026?
Jovens até 35 anos, inclusive, com rendimentos do trabalho das categorias A ou B, que não sejam dependentes e não estejam numa das exclusões, como ter beneficiado do regime dos residentes não habituais.


O IRS Jovem isenta de imposto uma parte dos rendimentos do trabalho dos jovens até aos 35 anos, durante um máximo de 10 anos: 100 % no primeiro ano, até 29.542,15 € em 2026. Não depende do curso que tiraste, mas tens de assinalar a opção todos os anos na declaração de IRS. E hoje, em As Tuas Ajudas, explicamos-te o que é o regime, quem tem direito, quem fica de fora, como se contam os anos e em que quadro da declaração se faz a opção.
Índice
O IRS Jovem é um regime do artigo 12.º-B do Código do IRS que isenta uma percentagem dos rendimentos do trabalho, por conta de outrem (categoria A) ou independente (categoria B), nos primeiros anos de vida profissional. Não é um desconto no imposto: é uma parte do teu rendimento que deixa de ser tributada.
O objetivo é aumentar o rendimento disponível dos jovens que trabalham em Portugal. Desde 2025, o regime deixou de estar ligado à conclusão de um ciclo de estudos: conta a idade, os rendimentos e os anos de trabalho, e não a escolaridade.
A Lei do Orçamento do Estado para 2025 reformulou o regime, e as regras novas aplicam-se aos rendimentos de 2025 e de 2026. As principais mudanças foram estas:
Os rendimentos de 2025 já foram declarados na campanha de 2026. Os de 2026 declaram-se na campanha de abertura do IRS de 2027, entre abril e junho, e as regras são as mesmas, com o limite atualizado.
A isenção depende do ano de rendimentos em que estás, contado desde o primeiro ano em que trabalhaste sem seres dependente:
O rendimento isento tem sempre um teto de 55 vezes o Indexante dos Apoios Sociais (IAS). Em 2025, com o IAS a 522,50 €, eram 28.737,50 €. Em 2026, com o IAS a 537,13 €, o limite passa a 29.542,15 €. O que ganhares acima desse valor é tributado normalmente, de acordo com os escalões de IRS.
Para teres acesso ao IRS Jovem tens de cumprir, ao mesmo tempo, três condições:
A idade verifica-se todos os anos, e podes optar pelo regime em qualquer ano em que sejas elegível. Se começaste a trabalhar antes de 2025, também podes entrar, desde que ainda estejas dentro dos 10 anos e dos 35 anos de idade.
Mesmo cumprindo as três condições, a lei exclui quem estiver numa destas situações:
Desde 1 de janeiro de 2026, quem beneficia do IRS Jovem deixa de cumprir as condições do prémio salarial, conhecido como devolução das propinas. A regra foi introduzida pelo Decreto-Lei n.º 105/2026, de 26 de maio. Há um projeto no Parlamento para voltar a permitir os dois, mas ainda não foi aprovado em votação final.
Os 10 anos contam-se a partir do primeiro ano em que tiveste rendimentos do trabalho sem seres dependente do agregado dos teus pais. A contagem é seguida ou interpolada: um ano em que não tenhas rendimentos das categorias A ou B não conta para os 10. Se não sabes ao certo em que ano deixaste de ser dependente, consulta as tuas declarações anteriores no Portal das Finanças. A Autoridade Tributária também publica um folheto do IRS Jovem com casos práticos de contagem.
Quem já beneficiou dos regimes anteriores do IRS Jovem, até 2024, não recomeça do zero. Contam-se todos os anos de rendimentos desde o primeiro, e aplica-se a percentagem do ano em que estás. Por exemplo, quem teve rendimentos em 2022, 2023 e 2024 está em 2025 no 4.º ano, com 75 % de isenção, e em 2026, se também teve rendimentos em 2025, no 5.º, com 50 %.
Num exemplo meramente ilustrativo, se ganhares cerca de 14.000 € por ano (1.000 € por mês, em 14 meses) e estiveres no primeiro ano, esse rendimento fica abaixo do limite e fica totalmente isento de IRS. No 2.º ano, com o mesmo salário, ficam isentos 75 %, ou seja, 10.500 €, e os restantes 3.500 € são tributados.
Há duas formas de sentir esta poupança. Se pedires à entidade empregadora, a retenção mensal baixa e o salário líquido sobe logo. Se não pedires, a diferença aparece no reembolso, quando entregares a declaração.
O IRS Jovem não é automático: tens de fazer a opção todos os anos, na declaração de rendimentos. Podes, além disso, pedir que o desconto seja feito já no salário.
1. Opção na declaração de IRS
Na declaração Modelo 3, que entregas entre abril e junho no Portal das Finanças, assinalas que pretendes beneficiar do regime do artigo 12.º-B. O quadro certo depende do tipo de rendimento, como explicamos abaixo. Aproveita para confirmar também as deduções específicas do IRS que te podem ser aplicadas.
2. Retenção na fonte mais baixa
Ao abrigo do artigo 99.º-F do Código do IRS, podes comunicar à entidade empregadora que estás no IRS Jovem, indicando o ano em que começaste a ter rendimentos como não dependente. A partir daí, a entidade empregadora passa a reter menos imposto todos os meses, de acordo com as tabelas de retenção na fonte.
Desde a declaração dos rendimentos de 2025, a opção pelo IRS Jovem faz-se em quadros novos, criados só para o regime em vigor. Os quadros antigos ficaram reservados para os anos de 2020 a 2024.
Declaras o salário no quadro 4A do anexo A com os códigos normais, porque, desde 2025, os rendimentos do IRS Jovem já não têm um código próprio. Depois, no quadro 4F.1, respondes que sim à pergunta sobre se pretendes beneficiar do regime de IRS Jovem.
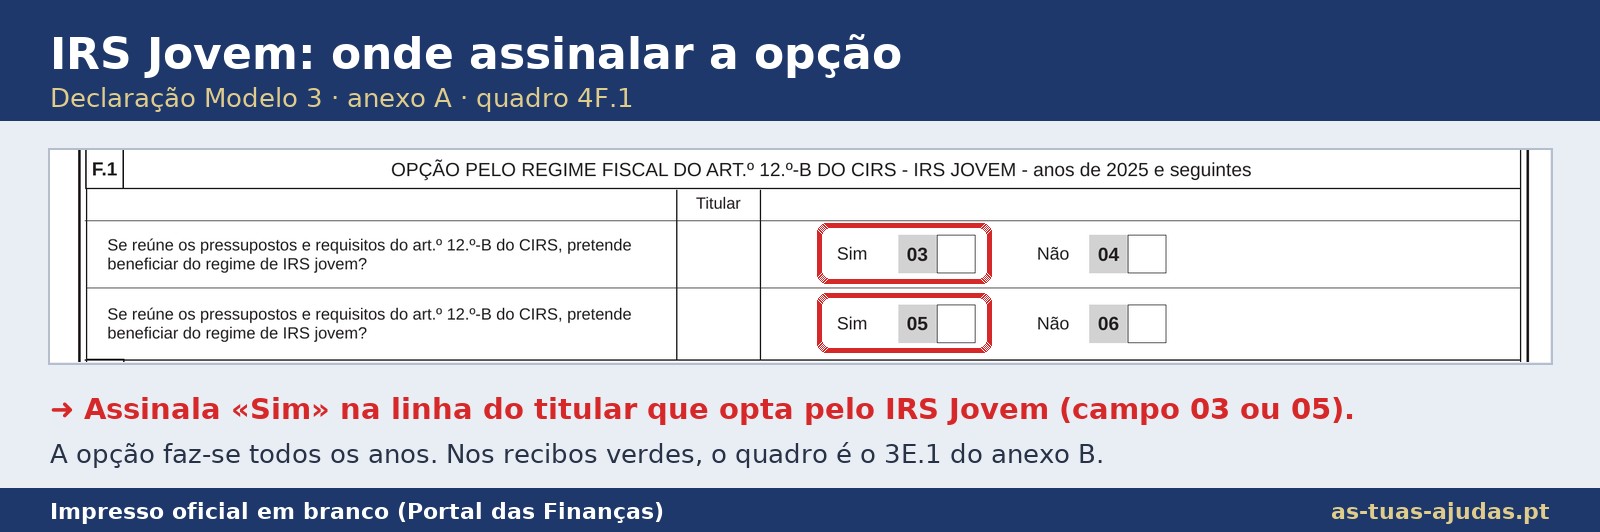
Se passas recibos verdes no regime simplificado, a opção faz-se no quadro 3E.1 do anexo B. Se tens contabilidade organizada, é no quadro 3D.1 do anexo C. Para começares a trabalhar como independente, vê primeiro como abrir atividade nas Finanças.
Desde a campanha de 2026, os jovens no regime do IRS Jovem também podem ter a declaração automática, com os dados já preenchidos pela Autoridade Tributária. A regra consta do Decreto Regulamentar n.º 5-A/2026, de 31 de março, e aplica-se aos rendimentos de 2025 e dos anos seguintes.
Para teres o IRS automático tens de cumprir também as restantes condições desta modalidade. Mesmo na declaração automática, confirma antes de submeter que a opção pelo IRS Jovem está assinalada. Se não cumprires as condições do IRS automático, entregas a declaração normal e fazes tu a opção nos quadros acima.
Jovens até 35 anos, inclusive, com rendimentos do trabalho das categorias A ou B, que não sejam dependentes e não estejam numa das exclusões, como ter beneficiado do regime dos residentes não habituais.
Até 10 anos de rendimentos, seguidos ou interpolados, contados desde o primeiro ano em que trabalhaste sem seres dependente, e sempre até aos 35 anos.
No trabalho por conta de outrem, no quadro 4F.1 do anexo A. Nos recibos verdes, no quadro 3E.1 do anexo B, ou no 3D.1 do anexo C com contabilidade organizada. A opção faz-se todos os anos.
Não é obrigatório. Podes pedir-lhe uma retenção na fonte mais baixa durante o ano, mas o regime só se aplica se assinalares a opção na declaração anual.
Redatora especializada em emprego e habitação, com experiência em gestão de projetos. Foi redatora em As-Tuas-Ajudas.pt, onde escreveu sobre emprego, habitação e apoios à família até 2026.


Reembolso do IRS: quando cai, como consultar e porque se atrasa
Simulador de IRS 2026: calcula o reembolso ou quanto vais pagar
Doação em vida: como se faz, que impostos paga e quando compensa
Maior acompanhado: quem pode pedir, como corre o processo e o que muda no dia a dia
Centro Nacional de Pensões: o que trata, contactos e como marcar atendimento
Marcação na Segurança Social: como marcar atendimento online ou por telefone
Testamento em Portugal: o que podes deixar, a quem e quanto custa
Herança indivisa: o que é, que impostos paga e como sair dela
Alterar morada: onde comunicar a mudança, quanto custa e em que prazo
Certificados do Tesouro série 5: taxas, prazo e como subscrever
O nosso algoritmo calcula quais são as ajudas que podes solicitar
Simular as minhas ajudas grátis agora